연간 이익공시일 수집에 대한 연구
이준일 (경희대학교) · 조현권 (성균관대학교)
Abstract
이익공시 시점의 시장반응은 회계정보 유용성 연구에서 중요한 요소이지만, 데이터 수집 등의 어려움 때문에 그동안 정확한 이익공시 시점을 사용하기가 쉽지 않았습니다. 이 글에서는 백복현 등 (2012) 연구에서 사용한 이익공시 시점을 OpenDART 공시자료로 구하는 방법을 소개하고 데이터를 공유합니다.
배경
이익은 기업의 실적을 요약해 보여 주는 회계수치로, 투자자들이 가장 관심을 두는 수치입니다. 이익공시일의 시장반응을 살펴보는 사건연구(Event Study)는 회계정보의 공시 효과를 확인하는 주요 연구 주제 가운데 하나입니다.
사건연구에서는 사건이 발생한 시점을 정확하게 지정하는 것이 중요합니다. 미국에서는 당기순이익이나 주당이익 수치가 여러 뉴스 미디어를 통해 보도되고 이를 수집하는 전문 기관도 있어, 연구자들이 이익공시일을 쉽게 파악할 수 있습니다.
그러나 우리나라에서는 이익공시일 데이터가 제공되지 않아, 연구자들이 이익공시 시점을 각자 파악해야 하는 어려움이 있습니다.
국내의 이익 관련 공시는 금융감독원의 전자공시시스템(DART)과 한국거래소가 운영하는 공시시스템(KIND)에서 수집할 수 있습니다. 이익공시일은 공시제목에서 '영업(잠정)실적공시', '매출액또는손익구조30%(대규모법인 15%)이상변동공시'를 찾고, 이 정보가 없으면 '주주총회 소집통지일', '주주총회 7일전',1 '주주총회일' 중 가장 이른 공시일을 이익공시일로 간주할 수 있습니다.
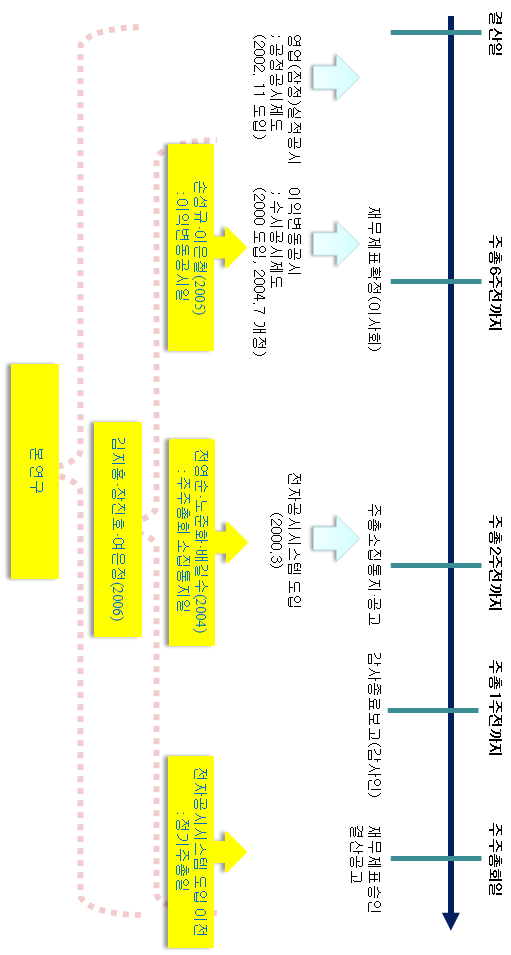
백복현 등 (2012)은 연간이익공시 시점으로 "영업(잠정)실적공시일", "이익변동공시일", "주총소집통지일", "감사보고서제출일(또는 주주총회 7일전)", "주주총회일" 중 가장 이른 날짜를 사용할 것을 제안하고, 이익공시의 정보효과를 통해 이를 검증했습니다. 그러나 데이터 수집 문제 등으로 인해, 이 방법으로 이익공시일을 정하는 방식은 지금까지도 널리 쓰이지 않는 것으로 보입니다.
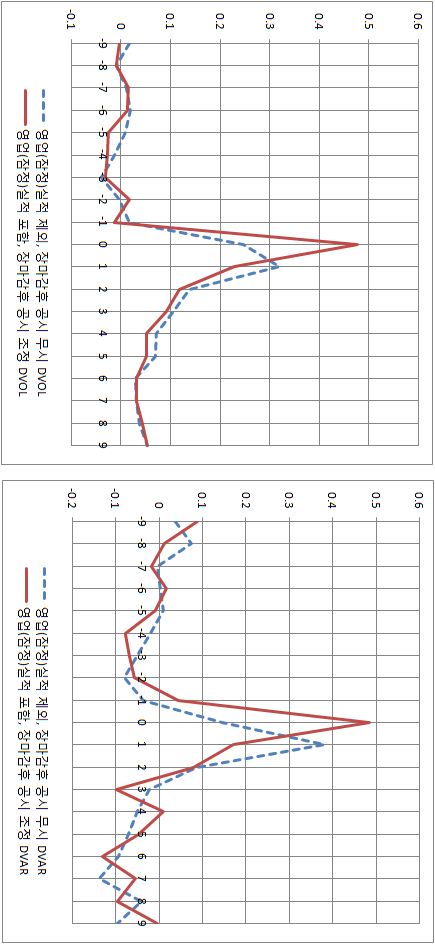
그런데 2020년부터 DART가 OpenDART 플랫폼으로 2015년 이후의 공시 데이터를 제공하면서, 백복현 등 (2012)이 제안한 이익공시일을 공시 데이터로 비슷하게 수집할 수 있게 되었습니다. 이 글에서는 OpenDART 플랫폼으로 공시일을 찾는 알고리즘을 간략히 설명하고, 데이터를 공유해 연구자들의 편의를 돕고자 합니다.2
수집 알고리즘
12월 결산법인을 대상으로, OpenDART 플랫폼에서 아래와 같은 방법으로 백복현 등 (2012)이 제안한 공시일을 수집했습니다.
- 연차보고서(A001) 중 제목에 "정정", "연장", "첨부", "전망", "외국"이 포함되지 않은 공시를 수집하고, 보고서명상 결산월이 12월인 기업만 남겼습니다. 이후 종목-회계연도별로 연차보고서 하나를 식별했습니다.
- 수시공시(I001) 중 제목에 "정정", "연장", "첨부", "자회사"가 포함되지 않고 "손익구조"가 포함된 공시를 수집했습니다. 이 중 공시월이 4월 이하인 경우만 남겼습니다.
- 공정공시(I002) 중 제목에 "정정", "연장", "첨부", "전망"이 포함되지 않고 "영업"과 "실적"이 함께 포함된 공시를 수집했습니다. 이 중 제목에 "연결"이 포함된 경우는 제외하고, 공시월이 4월 이하인 경우만 남겼습니다. 또한 동일 종목·동일 접수일의 중복은 제거하고, 같은 연도에 실적공시가 여러 건 있는 경우는 따로 표시했습니다.
- 주주총회 관련 공시(E006) 중 제목에 "정정", "연장", "첨부"가 포함되지 않고 "주주총회"가 포함된 공시를 수집했습니다. 이 중 공시월이 3월 이하인 경우만 남기고, 종목-연도별로 최종 1건만 유지했습니다.
- 감사관련 공시(F001) 중 제목에 "정정", "연장", "첨부"가 포함되지 않은 공시를 수집했습니다. 이 중 공시월이 4월 이하인 경우만 남겼습니다.
- 위에서 수집한 I001, I002, E006, F001 후보와 연차보고서(A001)를 합쳐, 종목-연도별로 가장 이른 공시일을 연간이익공시일 후보(EAD)로 정의했습니다.
- 다만 가장 이른 후보가 공정공시(I002)이면서 같은 종목-연도에 실적공시가 여러 건 있는 경우에는 해당 종목-연도를 표본에서 제외했습니다.
- 이후 OpenDART에서 얻은 후보 공시일을 종목과 날짜 기준으로 KIND 공시자료와 매칭해 실제 접수시각(rcept_datetime)을 부여했습니다. 이때 정정 공시, 자회사 관련 공시, 월별 공시 등은 제외했습니다.
- 마지막으로 KIND 접수시각이 장마감 이후인 경우, 즉 15시 30분을 초과하거나 16시 이후인 경우에는 사건일을 다음 거래일로 조정했습니다.
한계
- 일부 회사는 실적을 월별로 제공하기도 합니다(예: 메리츠화재). 위 알고리즘은 이런 경우를 걸러내지 못합니다.
References
백복현, 김영준, 이준일. 연간이익공시 시점에 대한 연구. 회계학연구. 2012;37(4):253–93.
위 과정을 거친 데이터를 공유합니다 (Fiscal Year 2001–2025).
Download fy2001-2025.xlsx- 감사를 실시한 감사인은 감사보고서를 첨부한 감사종료보고서를 정기주주총회일 7일 전까지 금융감독위원회에 제출해야 합니다. 정보이용자들은 특별한 문제가 없는 한 늦어도 정기주주총회 7일 전에는 손익정보를 확인할 수 있습니다.
- 다만 이익공시 시간을 고려한 날짜 조정은 하지 못했습니다. 공시 시간은 DART에서 제공되지 않아 KIND 데이터를 가공해야 알 수 있습니다.